
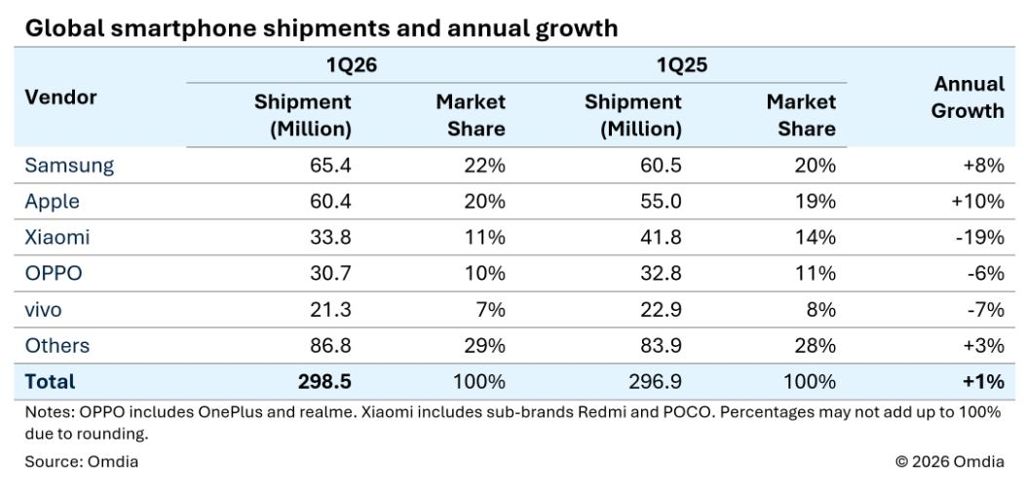
Globalny rynek smartfonów w pierwszym kwartale 2026 roku odnotował symboliczny wzrost o 1%, osiągając poziom 298,5 miliona dostarczonych urządzeń.
Ten wynik wypracowano w obliczu trwającego kryzysu na rynku układów pamięci, a głównym motorem napędowym okazała się strategia producentów polegająca na wcześniejszym zatowarowaniu kanałów sprzedaży. Firmy decydowały się na zwiększenie wolumenu dostaw w obawie przed rosnącymi kosztami komponentów.

Samsung powrócił na pozycję lidera, dostarczając 65,4 miliona telefonów, co stanowi ośmioprocentowy wzrost w skali roku. Południowokoreański gigant kontroluje obecnie 22% światowego rynku, a sukces ten zawdzięcza dużej popularności flagowej serii Galaxy S26 oraz nowo wprowadzonym modelom Galaxy A37 i Galaxy A57. Tuż za nim uplasowało się Apple z wynikiem 60,4 miliona dostarczonych urządzeń, co oznacza wzrost o 10% rok do roku. Amerykańska firma utrzymuje 20% udziałów w rynku, ciesząc się niesłabnącym zainteresowaniem serią iPhone 17, szczególnie w Europie i Japonii, gdzie model iPhone 17e spotkał się z wyjątkowo dobrym przyjęciem. W Chinach popyt na modele 17 Pro i 17 Pro Max wzrósł o imponujące 42% względem poprzedniej generacji.
Mniej optymistycznie wygląda sytuacja Xiaomi, które choć zajmuje trzecie miejsce z 11% udziałem, odnotowało największy spadek wśród liderów, wynoszący aż 19%. Rosnące ceny podzespołów znacząco ograniczyły marże tego producenta. Czwartą i piątą pozycję zajęły odpowiednio marki Oppo oraz Vivo. Przyszłość branży pozostaje jednak niepewna, gdyż analitycy przewidują okres korekty po agresywnym zatowarowaniu sklepów. Wysokie stany magazynowe przy jednocześnie słabym popycie konsumenckim mogą przynieść turbulencje w drugiej połowie 2026 roku.
Na podstawie omdia.tech





 21.10.2026